Smart Rechner
SR-2026 · RechnerSR-2026 · Elektronischer Rechner
3 gesetzliche Erben · 1. Ordnung (Abkömmlinge nach § 1924 BGB) & Ehegatte (§ 1931 BGB)
Gesetzliche Erbfolge Rechner
Schrittweise Familiensituation eingeben
Gesetzliche Erbfolge ohne Testament: Schaubild
Im deutschen Erbrecht gilt das sogenannte Parantelsystem (Ordnungssystem). Das Bürgerliche Gesetzbuch (BGB) teilt alle Verwandten in feste Ordnungen ein. Die wichtigste Grundregel nach § 1930 BGB lautet: Ein Verwandter einer vorhergehenden Ordnung schließt Verwandte nachfolgender Ordnungen vollständig von der gesetzlichen Erbfolge aus.
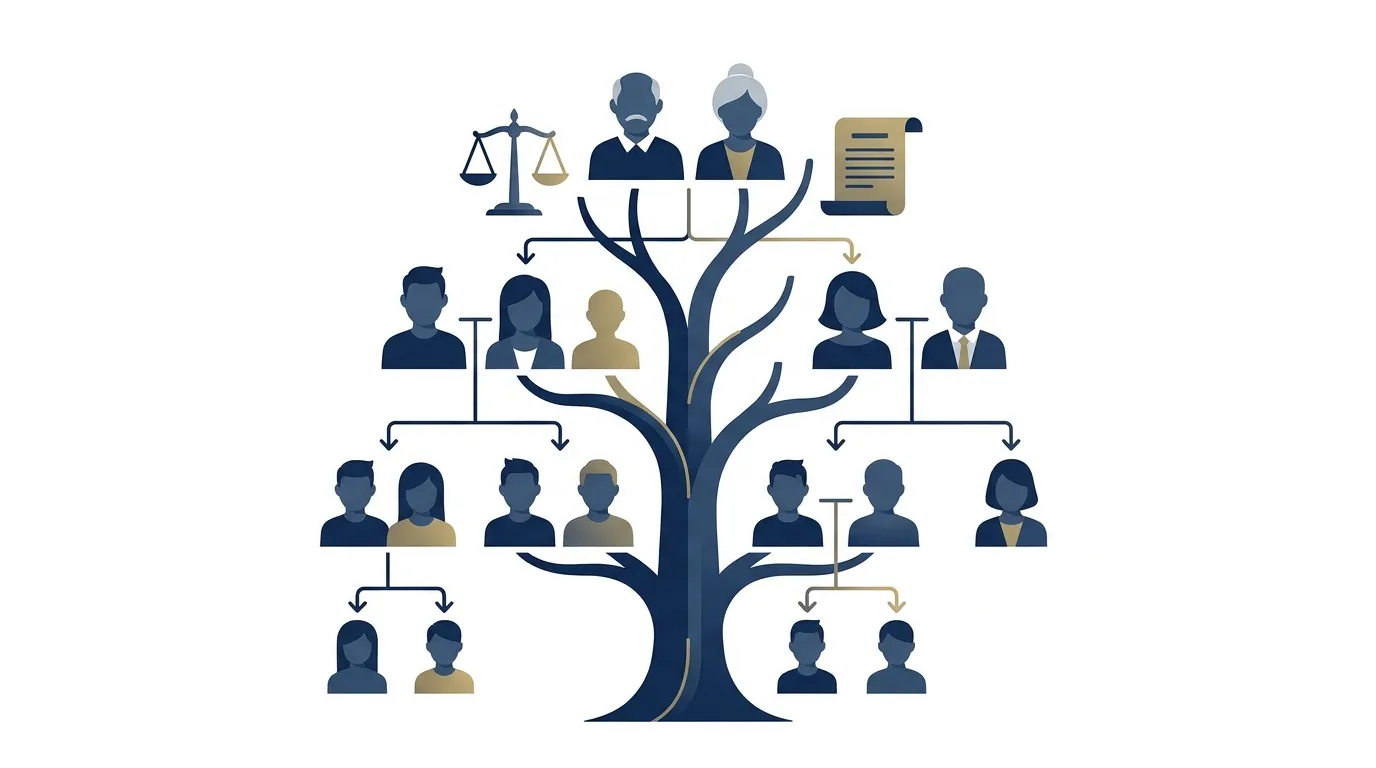
Abkömmlinge
Kinder (ehelich, unehelich, adoptiert), Enkelkinder, Urenkel. Lebt ein Kind, schließt es seine eigenen Kinder (die Enkel) aus. Ist ein Kind verstorben, erben die Enkel.
Eltern & Geschwister
Vater und Mutter des Erblassers sowie deren Abkömmlinge (Geschwister, Nichten, Neffen). Erben nur dann, wenn keine Personen der 1. Ordnung vorhanden sind.
Großeltern & Verwandte
Großeltern des Erblassers und deren Abkömmlinge (Tanten, Onkel, Cousinen, Cousins). Erben nur, wenn weder aus Ordnung 1 noch Ordnung 2 Erben überleben.
Wie ist die gesetzliche Erbfolge nach dem BGB geregelt?
Hat der Erblasser zu Lebzeiten weder ein eigenhändiges Testament noch einen notariellen Erbvertrag errichtet, tritt automatisch die gesetzliche Erbfolge (§§ 1922 ff. BGB) ein. Dabei folgen die Verwandten zwei Grundprinzipien:
- Das Repräsentationsprinzip: Ein lebendes Kind schließt die durch es mit dem Erblasser verwandten Abkömmlinge (also die Enkel) von der Erbfolge aus (§ 1924 Abs. 2 BGB).
- Das Eintrittsprinzip (Erbfolge nach Stämmen): Ist ein Kind vor dem Erblasser verstorben, treten dessen Abkömmlinge (die Enkel) an seine Stelle und teilen sich den Erbteil dieses Stammes zu gleichen Teilen (§ 1924 Abs. 3 BGB).
Gesetzliche Erbfolge mit Ehepartner und Kindern
Entgegen einem weit verbreiteten Irrtum erbt der überlebende Ehepartner beim Tod des Gatten niemals automatisch das gesamte Vermögen. Neben Kindern des Erblassers bestimmt § 1931 Abs. 1 BGB zunächst einen festen gesetzlichen Erbteil von 1/4. Die endgültige Erbquote hängt entscheidend vom ehelichen Güterstand ab:
Gesetzliche Erbfolge: Ehegatte und ein Kind
Haben die Ehepartner keinen Ehevertrag abgeschlossen (gesetzlicher Güterstand der Zugewinngemeinschaft), erhöht sich der Erbteil des Ehegatten nach § 1371 Abs. 1 BGB um 1/4 als pauschaler Zugewinnausgleich. Ergebnis: Ehepartner erbt 1/2 (50 %) und das Kind erbt 1/2 (50 %).
Gesetzliche Erbfolge: Ehegatte und zwei Kinder
Bei zwei Kindern und Zugewinngemeinschaft erhält der Ehepartner 1/2 (50 %). Die verbleibende Hälfte (50 %) teilen sich die beiden Kinder zu gleichen Teilen. Jedes Kind erhält somit 1/4 (25 %) des Gesamtnachlasses.
| Güterstand | Ehepartner | 1 Kind | 2 Kinder | 3 Kinder |
|---|---|---|---|---|
| Zugewinngemeinschaft (Regelfall) | 1/2 (50 %) | 1/2 (50 %) | je 1/4 (25 %) | je 1/6 (16,67 %) |
| Gütertrennung (§ 1931 Abs. 4 BGB) | 1/2 bzw. 1/3 bzw. 1/4 | 1/2 (50 %) | je 1/3 (33,33 %) | je 1/4 (25 %) |
| Gütergemeinschaft | 1/4 (25 %) | 3/4 (75 %) | je 3/8 (37,5 %) | je 1/4 (25 %) |
Gesetzliche Erbfolge ohne Kinder
Verstirbt eine Person ohne eigene Kinder oder Enkel, werden die Eltern des Erblassers gesetzliche Erben der 2. Ordnung (§ 1925 BGB).
- War der Erblasser verheiratet (Zugewinngemeinschaft): Der Ehegatte erbt nach § 1931 Abs. 1 i.V.m. § 1371 BGB 3/4 (75 %) des Nachlasses. Die verbleibenden 1/4 (25 %) gehen an die Eltern (je 1/8) oder bei deren Vorversterben an die Geschwister!
- War der Erblasser ledig oder geschieden: Die Eltern erben das Vermögen zu 100 % (Vater 50 %, Mutter 50 %).
Gesetzliche Erbfolge bei Geschwistern
Geschwister erben nach dem Gesetz nur dann, wenn keine Kinder/Enkel vorhanden sind und mindestens ein Elternteil bereits vorverstorben ist (§ 1925 Abs. 3 BGB). An die Stelle des verstorbenen Elternteils treten dessen Abkömmlinge – also die Brüder und Schwestern des Erblassers.
Vollbürtige Geschwister stammen von beiden Elternteilen ab und erben über beide Elternstämme. Halbbürtige Geschwister erben nur aus dem Stamm des gemeinsamen Elternteils.
Gesetzliche Erbfolge: Anteile und Prozent berechnen
Um den genauen Euro-Betrag für jeden Miterben zu berechnen, wird der prozentuale Erbanteil mit dem Reinnachlass multipliziert. Der Reinnachlass berechnet sich aus dem Gesamtwert aller Vermögenswerte (Immobilien, Kontoguthaben, Wertpapiere, Fahrzeuge) abzüglich aller Erblasserschulden, Beerdigungskosten und Nachlassverbindlichkeiten (§ 1967 BGB).
Gesetzliche Erbfolge und Pflichtteil
Wird ein naher Angehöriger durch ein Testament enterbt, steht ihm nach § 2303 BGB der Pflichtteil zu. Der Pflichtteil ist ein reiner Geldanspruch gegen die testamentarischen Erben und beträgt exakt die Hälfte des gesetzlichen Erbteils.
- Kinder (Abkömmlinge) des Erblassers (§ 2303 Abs. 1 BGB)
- Ehegatte oder eingetragener Lebenspartner (§ 2303 Abs. 2 BGB)
- Eltern des Erblassers – jedoch nur, wenn keine Kinder vorhanden sind (§ 2303 Abs. 1 Satz 2 BGB)
- Keinen Pflichtteil haben Geschwister, Großeltern oder entferntere Verwandte!
Gesetzlicher Erbteil und Pflichtteil im Vergleich
Beispiel: Nachlass 400.000 €, Ehegatte und zwei Kinder, Zugewinngemeinschaft. Der Pflichtteil beträgt jeweils die Hälfte des gesetzlichen Erbteils (§ 2303 BGB).
| Erbe | Gesetzlicher Erbteil | Pflichtteil (Hälfte) |
|---|---|---|
| Ehegatte | 1/2 (50 %) = 200.000 € | 1/4 (25 %) = 100.000 € |
| Kind (je Kind) | 1/4 (25 %) = 100.000 € | 1/8 (12,5 %) = 50.000 € |
Beispiel: Ehepartner und zwei Kinder, Nachlass 400.000 €
Familie Becker: Der Erblasser hinterlässt seine Ehefrau und zwei Kinder, Nachlass 400.000 €, gesetzlicher Güterstand der Zugewinngemeinschaft (kein Testament, kein Ehevertrag). Der Ehegatte erbt nach § 1931 Abs. 1 BGB zunächst 1/4, zuzüglich 1/4 pauschaler Zugewinnausgleich nach § 1371 Abs. 1 BGB — insgesamt 1/2 (50 %) = 200.000 €. Die verbleibende Hälfte teilen sich die beiden Kinder zu gleichen Teilen: je Kind 1/4 (25 %) = 100.000 €. Stellen Sie diese Familiensituation oben im Rechner ein — das Ergebnis zeigt exakt diese Aufteilung.
Und die Steuer? Von der Erbfolge zur Erbschaftsteuer
Die Erbfolge bestimmt wer erbt — die Erbschaftsteuer bestimmt, was davon versteuert wird. Jeder Erbe versteuert seinen eigenen Erwerb nach dem Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG): Zuerst wird der persönliche Freibetrag abgezogen (§ 16 ErbStG) — für den Ehegatten 500.000 €, für Kinder 400.000 €, für Enkel 200.000 €. Nur der darüber liegende Betrag wird mit dem Steuersatz nach § 19 ErbStG besteuert. Im Beispiel oben (Frau 200.000 €, je Kind 100.000 €) bleibt bei einem Nachlass von 400.000 € alles unter den Freibeträgen — keine Erbschaftsteuer. Berechnen Sie hier Ihre Erbschaftsteuer — mit Freibeträgen, Steuersätzen und Rechenbeispiel.
Alternative: Berliner Testament
Ehepaare, die nicht wollen, dass die Kinder sofort neben dem überlebenden Ehegatten erben, errichten häufig ein Berliner Testament: Die Ehegatten setzen sich gegenseitig als Alleinerben ein, die Kinder erben erst nach dem Tod beider Eltern (Schlusserben). Der überlebende Ehegatte erhält so das gesamte Vermögen — allerdings müssen die Kinder ihren Pflichtteil (§ 2303 BGB) beachten: Er kann von ihnen trotz Berliner Testament eingefordert werden. Ein Berliner Testament sollte immer notariell oder zumindest handschriftlich mit Datum und Unterschrift beider Ehegatten errichtet werden.
So funktioniert die Berechnung der gesetzlichen Erbfolge
Die Berechnung folgt drei Schritten. Erstens wird bestimmt, wer überhaupt erbt: Die erste Ordnung sind die Abkömmlinge des Erblassers (§ 1924 BGB), die zweite Ordnung die Eltern und deren Abkömmlinge (§ 1925 BGB), die dritte Ordnung die Großeltern und deren Abkömmlinge (§ 1926 BGB). Eine nähere Ordnung schließt die ferneren aus – gibt es Kinder, erben die Eltern nichts. Zweitens wird der Anteil jedes Erben bestimmt: Kinder erben zu gleichen Teilen, an die Stelle eines vorverstorbenen Kindes treten dessen Kinder. Drittens kommt der Ehegatte hinzu: Er erbt neben Kindern ein Viertel, neben Eltern und Geschwistern die Hälfte und sonst alles (§ 1931 BGB). In der Zugewinngemeinschaft erhöht sich sein Anteil um ein weiteres Viertel (§ 1371 Abs. 1 BGB).
Ein Beispiel: Ein verheirateter Erblasser ohne Ehevertrag hinterlässt Ehefrau und zwei Kinder sowie einen Nachlass von 400.000 €. Die Ehefrau erhält 1/4 nach § 1931 BGB plus 1/4 nach § 1371 BGB, also die Hälfte (200.000 €). Die andere Hälfte teilen sich die beiden Kinder zu gleichen Teilen – je 1/4, also je 100.000 €.
- 1. Ordnung: Kinder und Enkel – sie schließen alle anderen Verwandten aus.
- 2. Ordnung: Eltern, Geschwister, Nichten und Neffen – sie erben nur, wenn es keine Abkömmlinge gibt.
- Ehegatte: Neben Kindern 1/4 plus 1/4 Zugewinnausgleich, neben Eltern und Geschwistern 1/2 plus 1/4, sonst alles.
- Pflichtteil: Die Hälfte des gesetzlichen Erbteils (§ 2303 BGB) – ein reiner Geldanspruch gegen die Erben.
Grenzfälle: Vorversterben, Ausschlagung und Steuer
Stirbt ein Kind vor dem Erblasser, treten dessen Kinder – die Enkel – an seine Stelle (§ 1924 Abs. 3 BGB). Wer ein Erbe nicht will, kann es innerhalb von sechs Wochen nach Kenntnis vom Erbfall ausschlagen (§ 1944 BGB); die Frist beginnt mit der Kenntnis vom Anfall und vom Berufungsgrund. Wer sich erbschleicherisch verhält oder den Erblasser getötet hat, kann für erbunwürdig erklärt werden (§ 2339 BGB). Auch die Steuer gehört zur Rechnung: Nach § 16 ErbStG sind 500.000 € für Ehegatten, 400.000 € je Kind, 200.000 € je Enkel und 20.000 € für alle übrigen Personen steuerfrei – erst darüber fällt Erbschaftsteuer an. Ein Berliner Testament schützt den überlebenden Ehegatten, löst aber den Pflichtteil der Kinder aus.
- Vorverstorbenes Kind: Enkel treten an die Stelle ihres Elternteils und teilen sich dessen Anteil.
- Ausschlagung: Sechs Wochen Frist ab Kenntnis (§ 1944 BGB) – danach gilt das Erbe als angenommen.
- Erbschaftsteuer: Freibeträge nach § 16 ErbStG – Ehegatten 500.000 €, Kinder je 400.000 €, Enkel je 200.000 €.
- Berliner Testament: Ehegatten setzen sich gegenseitig als Alleinerben ein; die Kinder erhalten erst nach dem Tod beider – können aber den Pflichtteil verlangen.
Quellen & Stand
Stand: November 2026. §§ 1922 ff., 1924, 1925, 1931, 1371, 2303 BGB (gesetzliche Erbfolge, Erbteile, Zugewinnausgleich, Pflichtteil); § 16 ErbStG (Erbschaftsteuer-Freibeträge). Stand: November 2026.
Quellen im Netz: § 1924 BGB – Gesetzliche Erben erster Ordnung § 1931 BGB – Gesetzliches Erbrecht des Ehegatten § 2303 BGB – Pflichtteilsberechtigte und Höhe § 1944 BGB – Ausschlagungsfrist § 16 ErbStG – Freibeträge
Häufige Fragen zur gesetzlichen Erbfolge (FAQ)
Rechtlicher Hinweis
Die bereitgestellten Berechnungen und Informationen dienen ausschließlich der unverbindlichen Orientierung und allgemeinen Information nach dem deutschen Bürgerlichen Gesetzbuch. Sie stellen keine Rechtsberatung oder steuerliche Beratung im Sinne des Rechtsdienstleistungsgesetzes (RDG) oder Steuerberatungsgesetzes (StBerG) dar. Für individuelle Vermögensnachfolgen, letztwillige Verfügungen oder komplexe Erbfolgen wenden Sie sich bitte an einen Notar oder Fachanwalt für Erbrecht.
Diesen Rechner auf Ihrer Website einbinden
Kopieren Sie den Code und fügen Sie ihn auf Ihrer Website ein — der Rechner erscheint dort direkt nutzbar, ohne unsere Website zu verlassen.
<iframe
  src="https://smart-rechnr.de/erbfolge-rechner?embed=true"
  title="Rechner – smart-rechnr.de"
  width="100%"
  height="880px"
  style="border: 1px solid #e2e8f0; border-radius: 16px; box-shadow: 0 10px 25px -5px rgba(0, 0, 0, 0.08); display: block;"
  frameborder="0"
  scrolling="auto"
  loading="lazy"
></iframe>
<div style="font-size: 11px; color: #64748b; text-align: right; padding: 6px 4px 0 0;">
  Kostenloser Rechner von <a href="https://smart-rechnr.de/erbfolge-rechner" target="_blank" rel="noopener" style="color: #004a99; font-weight: 600; text-decoration: none;">smart-rechnr.de</a>
</div>Kostenloser Rechner von smart-rechnr.de — bitte lassen Sie die Quellenangabe beim Einbinden stehen.